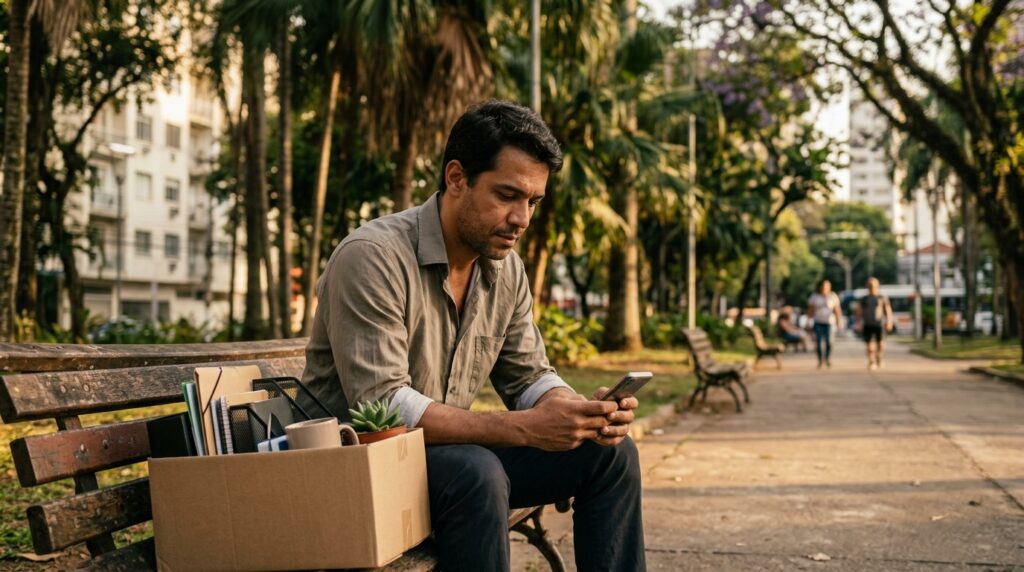
O consignado para trabalhador com carteira assinada (o Crédito do Trabalhador) ficou muito popular porque tem juros menores que o empréstimo pessoal comum. Mas muita gente só descobre o que acontece com ele no pior momento: na demissão. A dívida não desaparece quando o emprego acaba. O que muda é a forma de pagar. Entenda o passo a passo para não ser pego de surpresa.
Mito: “fui demitido, não preciso mais pagar”
Não é verdade. O contrato do empréstimo continua valendo, seja qual for o motivo do fim do emprego. A demissão só muda de onde sai o dinheiro das parcelas.
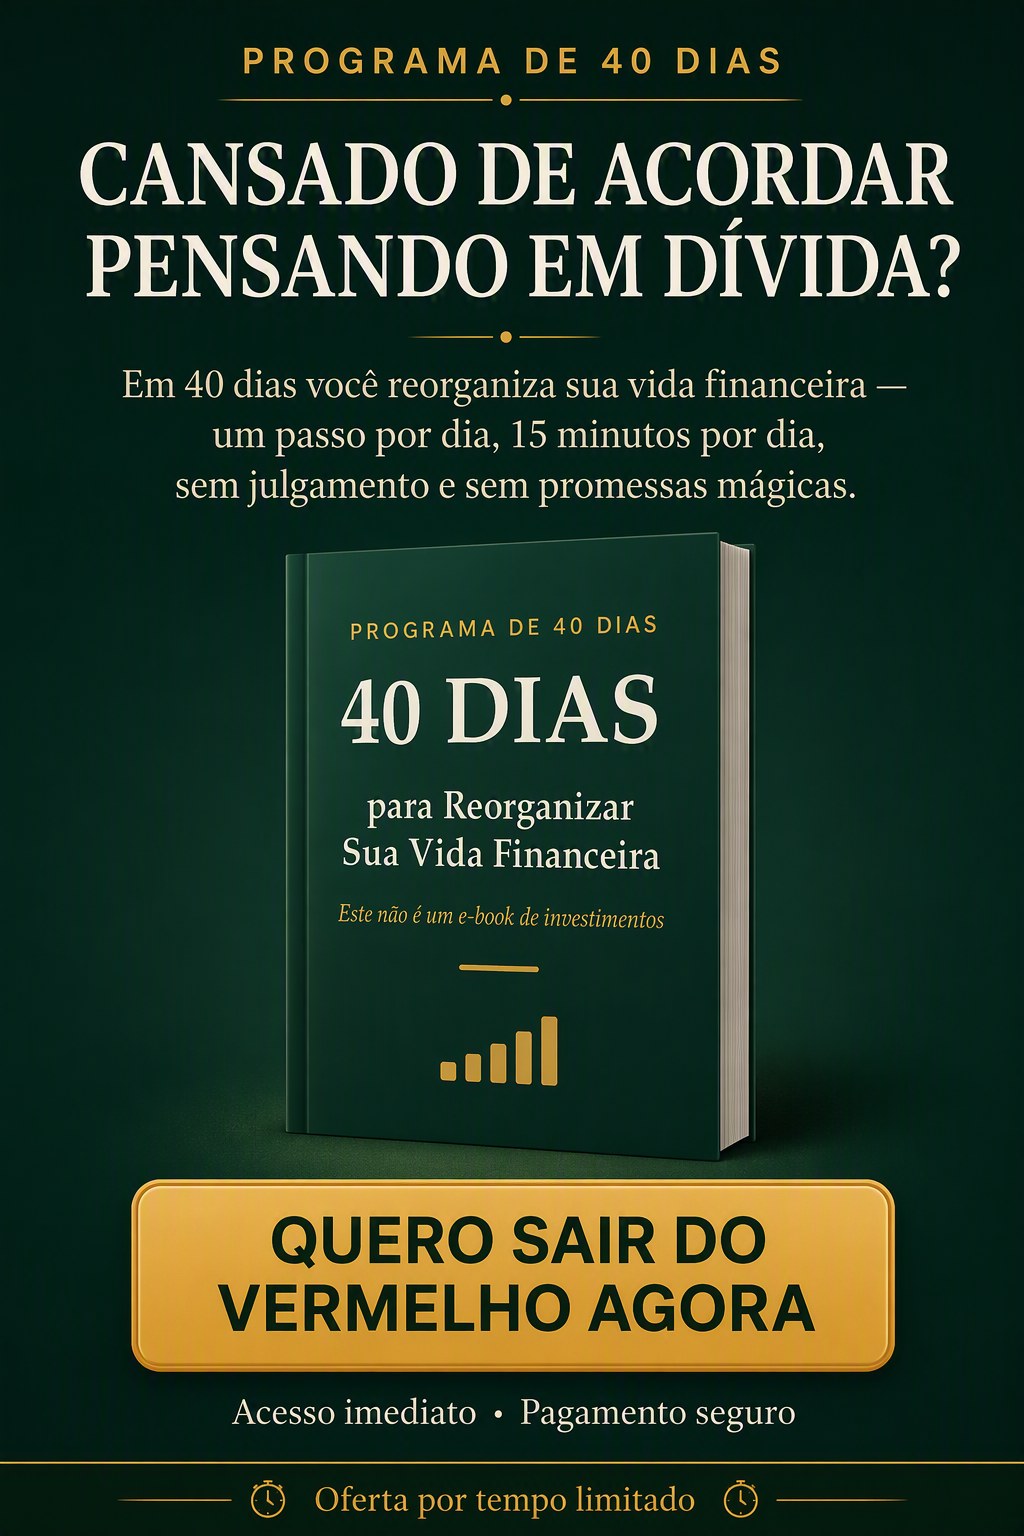
O 40 Dias para Reorganizar Sua Vida Financeira é um passo a passo de 15 minutos por dia pra sair do vermelho com dignidade, mesmo com renda apertada ou sem renda agora.
- Roteiros prontos pra negociar com 10 tipos de credor
- Planilha automática + 30 ideias de renda em 7 dias
- Garantia de 7 dias: não gostou, recebe o dinheiro de volta
O que acontece na rescisão
- Desconto nas verbas rescisórias. A empresa pode descontar uma parte do valor líquido da rescisão para abater o empréstimo. O limite usado na prática é de até 35% desse valor líquido.
- FGTS como garantia (se o contrato prever). Na demissão sem justa causa, o banco pode usar até 10% do saldo do FGTS e até 100% da multa rescisória de 40% para abater ou quitar a dívida.
- O que sobrar continua com você. Se ainda restar saldo, as parcelas deixam de ser descontadas em folha e passam a ser pagas direto ao banco, normalmente por boleto ou débito.
Exemplo para entender
| Item | Valor |
|---|---|
| Saldo devedor do consignado | R$ 6.000 |
| Desconto na rescisão (até 35% de R$ 5.000 líquidos) | até R$ 1.750 |
| FGTS usado como garantia (exemplo) | R$ 2.000 |
| Saldo que continua para pagar por boleto | cerca de R$ 2.250 |
Os números são ilustrativos. O importante é saber que parte da sua rescisão e do seu FGTS pode não chegar inteira na sua mão. Planeje o desemprego contando com isso.
E se eu arrumar outro emprego?
Pelas regras do programa, ao voltar a ter carteira assinada, o desconto pode voltar a ser feito na folha do novo empregador. Fique atento ao holerite dos primeiros meses e confirme com o banco como ficou o contrato.
O que fazer se não der para pagar o boleto
- Não ignore o banco. Ligue ou use o app e explique que está desempregado.
- Peça pausa ou alongamento. Alguns bancos oferecem carência ou parcelas menores por um período.
- Coloque as contas essenciais em primeiro lugar. Moradia, comida, luz e água vêm antes. Veja o que fazer quando não dá para pagar as contas.
- Use a rescisão com estratégia. O dinheiro que sobrar precisa durar até a próxima renda.
Perguntas rápidas
A empresa pode descontar todo o empréstimo da rescisão?
Não. Existe limite sobre o valor líquido da rescisão. O que passar disso continua como dívida a pagar direto ao banco.
Pedi demissão. As regras mudam?
O contrato continua valendo. O uso do FGTS como garantia está ligado à demissão sem justa causa, porque é nela que você saca o fundo e a multa.
Posso quitar antes com desconto?
Sim. Na quitação antecipada, os juros das parcelas futuras devem ser abatidos. Peça o valor de quitação ao banco.
Conclusão
O consignado CLT pode ser um crédito barato enquanto você está empregado, mas ele acompanha você depois da demissão. Saiba quanto ainda deve, entenda o que vai sair da rescisão e do FGTS e negocie o restante antes de atrasar. Informação na hora certa evita que o desemprego vire também uma dívida fora de controle.
Pra quem precisa respirar agora
40 Dias para Reorganizar Sua Vida Financeira
Um programa de 40 dias pra sair do vermelho com dignidade: 15 minutos por dia, fichas prontas e, de bônus, o Guia Renda de Emergência: 30 formas honestas de gerar renda em até 7 dias. Sem promessa de milagre e sem julgamento.
Quero começar meus 40 dias →Já conhece o método? Ir direto para o pagamento
Perder o emprego já pesa. Saber o que vem pela frente tira parte desse peso.
Conteúdo educativo. As condições dependem do seu contrato e das regras do Crédito do Trabalhador vigentes; confirme sempre com o seu banco.