O governo publicou as regras do Desenrola 3.0, a nova rodada do programa de renegociação de dívidas. A notícia correu rápido, e junto com ela vieram as dúvidas: quem pode entrar, quais dívidas valem, se já dá para negociar. Este guia explica o que se sabe até agora, sem exagero e sem promessa, e mostra como você pode se preparar desde já.
O que é o Desenrola 3.0
É a terceira versão do programa federal de renegociação de dívidas. A ideia geral é parecida com a das edições anteriores: juntar credores e devedores num sistema com regras claras para que dívidas antigas sejam renegociadas com desconto grande.
A diferença desta rodada está no público e no tipo de dívida. O foco são dívidas antigas, que já estão paradas há anos e que dificilmente seriam pagas pelo valor cheio.
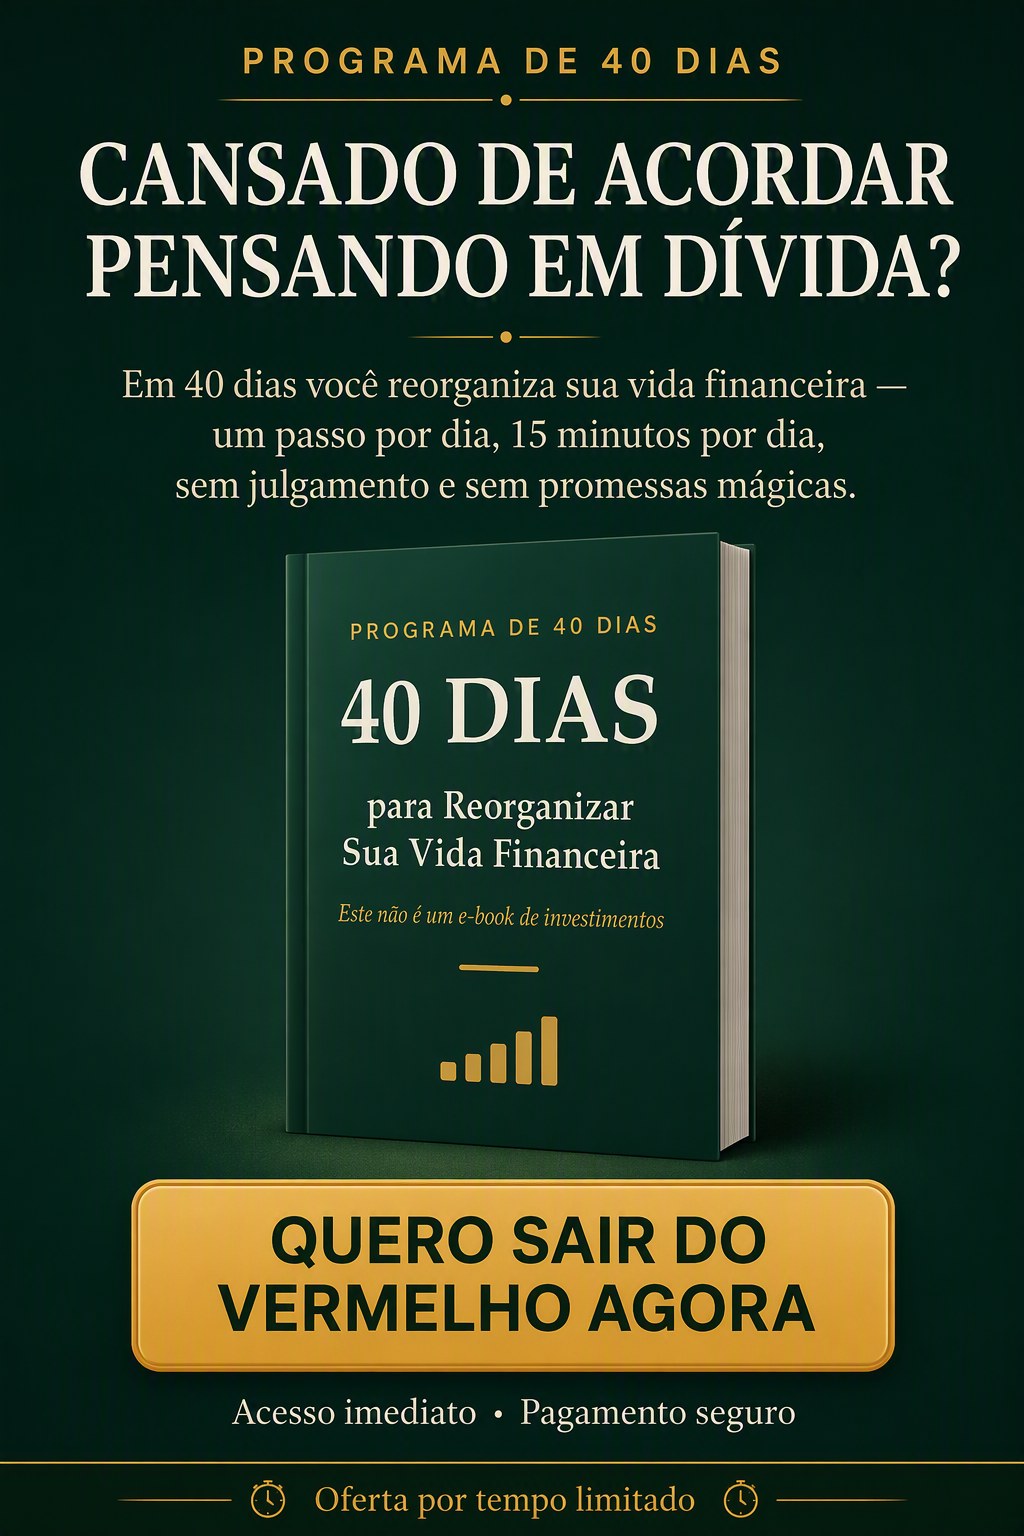
O 40 Dias para Reorganizar Sua Vida Financeira é um passo a passo de 15 minutos por dia pra sair do vermelho com dignidade, mesmo com renda apertada ou sem renda agora.
- Roteiros prontos pra negociar com 10 tipos de credor
- Planilha automática + 30 ideias de renda em 7 dias
- Garantia de 7 dias: não gostou, recebe o dinheiro de volta
Quais dívidas podem entrar
Pelas regras publicadas, podem entrar dívidas destas modalidades:
- Cartão de crédito (rotativo e parcelamento da fatura);
- Cheque especial;
- Empréstimo pessoal sem desconto em folha (não consignado);
- Empréstimos de MEI sem garantia real.
E a dívida precisa cumprir duas condições ao mesmo tempo:
| Critério | Regra | Na prática |
|---|---|---|
| Tempo de atraso | Mais de 720 e menos de 1.645 dias, contados até 25/09/2026 | Dívidas atrasadas entre cerca de 2 anos e 4 anos e meio |
| Valor original | Até R$ 10 mil | O valor contratado, não o valor “inchado” pelos juros |
Ficam de fora, por exemplo, financiamento de carro e de casa, consignado e dívidas recentes.
O desconto é de 90%?
Essa é a parte que mais gera confusão. Segundo as regras, as carteiras de dívidas seriam compradas dos credores com desconto mínimo de 90%. Isso não significa que cada pessoa vai pagar só 10% do que deve. O desconto final para o consumidor depende de como cada oferta for montada. Desconfie de qualquer pessoa que prometa um número garantido agora.
Quando começa para o consumidor
Ainda não há data. A ordem prevista é esta:
- Credores manifestam interesse e informam suas carteiras (até 30/10/2026).
- O governo organiza a compra das carteiras elegíveis.
- Abre a negociação para o consumidor pelos canais oficiais, que serão divulgados pelo governo.
Nem toda dívida que cumpre as regras vai, necessariamente, entrar. Depende de o seu credor participar.
Como se preparar desde já
- Liste suas dívidas. Credor, tipo de dívida, valor original e desde quando está atrasada.
- Descubra o que existe no seu CPF. Use o Serasa Limpa Nome e o Registrato, do Banco Central, que mostra empréstimos e cartões no seu nome de graça.
- Separe as dívidas que se encaixam no perfil (2 a 4,5 anos de atraso, até R$ 10 mil, nas modalidades acima).
- Não pare de negociar o que dá para resolver hoje. Dívidas recentes, contas de casa e o que está crescendo rápido não precisam esperar o programa.
- Calcule quanto cabe no seu mês. Uma parcela que você não consegue pagar só faz a dívida voltar.
E se minha dívida não entrar?
Você continua tendo caminhos. Dívidas fora do Desenrola podem ser negociadas direto com o credor, pelo Serasa Limpa Nome ou nos mutirões que acontecem ao longo do ano. Este guia ajuda: como negociar dívida com o banco e o que falar.
Perguntas rápidas
O Desenrola 3.0 já está valendo?
As regras já foram publicadas, mas a renegociação para o consumidor ainda não abriu (situação em 24/10/2026).
Quem estava no Desenrola de 2026 pode entrar de novo?
Depende de a dívida cumprir as regras desta rodada (tipo, tempo de atraso e valor). Vale conferir quando os canais abrirem.
Preciso pagar para participar?
Não. Qualquer cobrança de “taxa de adesão” é golpe.
Conclusão
O Desenrola 3.0 pode ser uma boa porta de saída para quem tem dívidas antigas de cartão, cheque especial ou empréstimo pessoal. Mas ainda está no começo. O melhor que você pode fazer agora é organizar a lista das suas dívidas, saber exatamente o que tem no seu CPF e ficar atento aos canais oficiais. Quando abrir, você vai estar pronto.
O passo a passo para negociar
40 Dias para Reorganizar Sua Vida Financeira
Um programa de 40 dias pra sair do vermelho com dignidade: 15 minutos por dia, fichas prontas e, de bônus, os Scripts de Negociação: o que falar com 10 tipos de credor, palavra por palavra. Sem promessa de milagre e sem julgamento.
Quero começar meus 40 dias →Já conhece o método? Ir direto para o pagamento
Dívida antiga não é sentença. Com informação e um passo de cada vez, ela se resolve.
Informações conferidas em 24/10/2026 com base na Portaria MF nº 3.127/2026. As regras podem mudar; confira sempre os canais oficiais do governo.