Você já tentou fazer uma planilha de orçamento, preencheu três linhas e desistiu? Já baixou um app de controle financeiro, cadastrou umas contas e nunca mais abriu? Você não está sozinho. A maioria das pessoas abandona o planejamento financeiro porque parece trabalho de contador. Mas não precisa ser. Neste artigo, você vai aprender um método tão simples que cabe em um papel de caderno — e que funciona de verdade, mesmo quando o dinheiro está curto.
Por que planejar se eu não tenho dinheiro sobrando?
Esta é a pergunta que mais ouço. E a resposta é simples: quem tem pouco dinheiro precisa planejar mais do que quem tem muito.
Em 2026, mais de 81 milhões de brasileiros estão endividados. Quase 30% das famílias têm contas em atraso. E o tempo médio de atraso subiu para mais de 5 anos. Esses números mostram uma coisa clara: sem controle, a dívida vira um buraco que só cresce.
Mas aqui vai uma verdade que ninguém te conta: planejamento financeiro não é sobre ter dinheiro. É sobre saber para onde o dinheiro vai. Mesmo que você ganhe pouco, saber onde cada real está indo já te dá poder. E poder é o que você precisa para sair do vermelho.
O 40 Dias para Reorganizar Sua Vida Financeira é um passo a passo de 15 minutos por dia pra sair do vermelho com dignidade, mesmo com renda apertada ou sem renda agora.
- Roteiros prontos pra negociar com 10 tipos de credor
- Planilha automática + 30 ideias de renda em 7 dias
- Garantia de 7 dias: não gostou, recebe o dinheiro de volta
O método do “papel e caneta” (sim, funciona)
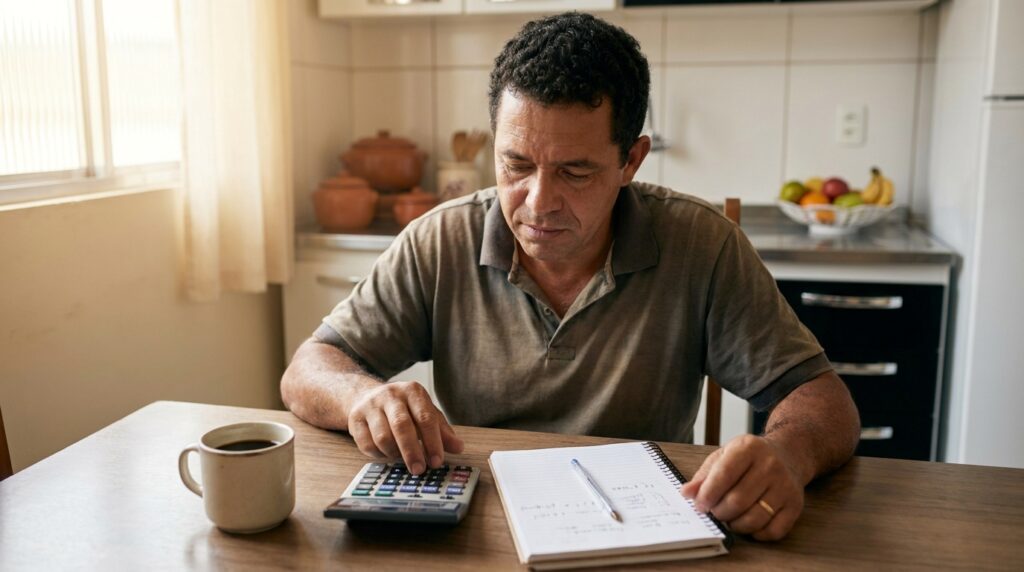
Se você odeia planilha, não gosta de app e acha que “economês” não é para você, este método é seu. Ele leva 30 minutos por mês e usa apenas três coisas: papel, caneta e calculadora do celular.
Passo 1: Anote tudo o que entrou (5 minutos)
No fim do mês, pegue o extrato do banco e anote:
- Salário
- Benefícios (Bolsa Família, seguro-desemprego, aposentadoria)
- Renda extra (bico, venda de algo, presente em dinheiro)
- Qualquer outra entrada
Some tudo. Esse é o seu total de entrada. Não minta para si mesmo. Se ganhou R$ 1.200, anote R$ 1.200.
Passo 2: Anote tudo o que saiu (10 minutos)
Agora, categorize os gastos. Não precisa ser perfeito. Use estas 4 categorias:
- Fixos obrigatórios: aluguel, luz, água, internet, transporte, remédios
- Dívidas: cartão, empréstimo, carnê, cheque especial
- Variáveis: mercado, combustível, celular, roupa, lanche
- Outros: tudo o que não se encaixou acima
Anote o valor de cada um. Não precisa ser centavo a centavo. Arredonde. O objetivo é ver o quadro geral, não ser preciso até a terceira casa decimal.
Passo 3: Faça a conta (5 minutos)
Subtraia o total de saída do total de entrada:
- Se deu positivo: sobraram reais. Anote quantos. Esse é o seu “saldo de guerra”.
- Se deu negativo: faltou dinheiro. Anote quantos. Esse é o seu “buraco do mês”.
- Se deu zero: você quebrou exatamente no limite. Perigoso, mas ao menos sabe onde está.
Passo 4: Olhe para os números e faça uma pergunta (5 minutos)
Não precisa ser complicado. Faça apenas uma pergunta: “O que eu posso mudar no mês que vem para que esse número melhore?”
Não precisa ser grande. Pode ser:
- “Vou cancelar o streaming que não uso”
- “Vou negociar a fatura do cartão para não cair no rotativo”
- “Vou fazer feira no mercado em vez de comprar no delivery”
- “Vou pedir horas extras no trabalho”
Uma só decisão por mês já muda o jogo. Em 12 meses, são 12 decisões. E isso é o suficiente para sair do vermelho.
Passo 5: Guarde o papel (5 minutos)
Dobre o papel, coloque num envelope, numa pasta, ou numa gaveta. No mês seguinte, faça de novo. Compare com o mês anterior. Veja se melhorou, piorou, ou ficou igual.
Essa comparação é o segredo. O planejamento não é sobre o mês atual. É sobre a tendência. Se você está indo para cima, mesmo que devagar, está no caminho certo.
Se você prefere o celular: apps gratuitos que funcionam
Se o papel não é sua praia, existem apps gratuitos que fazem o mesmo trabalho sem complicar. Aqui vão os melhores para quem está no aperto:
Minhas Economias (100% gratuito)
É um dos poucos apps de controle financeiro que é totalmente gratuito, sem versão premium escondida. Você cadastra receitas e despesas, ele categoriza automaticamente e mostra gráficos simples. Funciona offline e sincroniza quando conecta na internet. Ideal para quem tem pouco pacote de dados.
Mobills (versão gratuita)
Um dos mais conhecidos do Brasil. A versão gratuita permite cadastrar despesas, receitas, cartões de crédito e acompanhar faturas. A versão paga tem mais recursos, mas a gratuita já é suficiente para quem está começando.
PicPay — Minhas Finanças (gratuito)
Dentro do app PicPay, a ferramenta “Minhas Finanças” organiza gastos e ganhos em categorias como alimentação, moradia e transporte. É gratuito e já vem no app que muita gente já tem instalado.
Serasa (gratuito)
Além de consultar dívidas, o app da Serasa tem a ferramenta “Minhas Contas”, que ajuda a organizar pagamentos e acompanhar o orçamento.
Planilha do Google Sheets (gratuito)
Se você prefere planilha mas não quer pagar pelo Excel, o Google Sheets é gratuito, funciona no celular e no computador, e sincroniza automaticamente. Crie colunas simples: Data | Descrição | Categoria | Valor. Em poucos minutos, você tem um controle funcional.
A regra dos 3 baldes (simplificada para quem está no aperto)
Você já deve ter ouvido falar do método 50-30-20: 50% para necessidades, 30% para desejos, 20% para poupança. Bonito na teoria. Impossível na prática quando você está endividado.
Então vamos simplificar. Para quem está no vermelho, existem 3 baldes — e só:
Balde 1: Sobrevivência (60-70% da renda)
Casa, luz, água, comida, transporte, remédios. O básico para viver. Se isso está consumindo mais de 70% da sua renda, o problema não é orçamento. É renda. E aí a saída é aumentar a renda ou reduzir custos fixos.
Balde 2: Dívidas (20-30% da renda)
Tudo o que você deve. Cartão, empréstimo, carnê, cheque especial. O ideal é não comprometer mais de 30% da renda com dívidas. Se está comprometendo mais, é sinal de que precisa renegociar.
Balde 3: Tudo o mais (10-20% da renda)
Resto, lazer, roupas, presentes, imprevistos. Se sobrar algo aqui, ótimo. Se não sobrar, não se culpe. O objetivo, enquanto você está endividado, é fazer o Balde 2 diminuir até virar o Balde 3.
Quando a dívida acabar, o Balde 2 vira “poupança e investimentos”. Mas isso é assunto para depois. Agora, o foco é sobreviver e quitar.
Os 4 erros que fazem o planejamento falhar
Muita gente tenta planejar e desiste. Veja se você comete algum desses erros:
Erro 1: Querer controlar tudo desde o primeiro dia
Você não precisa categorizar cada café, cada ônibus, cada chiclete. Comece com as contas grandes. Aluguel, luz, mercado, cartão. O resto pode ser “outros” no início. Quanto mais simples, mais provável de continuar.
Erro 2: Achar que precisa de renda extra para começar
Planejamento não é para quem tem dinheiro sobrando. É para quem precisa saber onde o dinheiro está indo. Mesmo que sua renda seja só o salário mínimo, planejar ajuda a ver onde está vazando.
Erro 3: Fazer sozinho e esconder da família
Se você divide a casa com alguém, o planejamento precisa ser conjunto. Esconder dívidas do cônjuge ou da família só aumenta o peso. Sentem juntos, olhem os números juntos, decidam juntos. A vergonha é do passado. A ação é do presente.
Erro 4: Desistir no primeiro mês que dá errado
O primeiro mês de planejamento quase sempre dá errado. Você esquece de anotar algo, gasta mais do que devia, ou acontece uma emergência. Normal. O planejamento financeiro não é uma dieta de 30 dias. É um hábito de vida. O segundo mês é melhor que o primeiro. O terceiro, melhor que o segundo.
Resumo: o que você precisa guardar
- Planejamento não é luxo. Quem tem pouco precisa planejar mais do que quem tem muito.
- O método do papel e caneta leva 30 minutos por mês: anote entradas, anote saídas em 4 categorias, faça a conta, decida uma mudança, guarde o papel.
- Se prefere app, use Minhas Economias (100% grátis), Mobills (versão gratuita), PicPay Minhas Finanças ou Google Sheets.
- Para quem está endividado, use os 3 baldes: Sobrevivência (60-70%), Dívidas (20-30%), Tudo o mais (10-20%).
- Não controle tudo desde o primeiro dia. Comece simples. Melhore com o tempo.
- Envolva a família. Não esconda. A vergonha é do passado.
- Não desista no primeiro mês errado. Planejamento é hábito, não dieta.
Próximo passo: transforme 30 minutos em um novo começo
Trinta minutos por mês. É menos tempo do que você gasta escolhendo o que assistir na TV. É menos tempo do que uma ida ao mercado. E pode ser o que separa você de um futuro sem dívidas.
Organize sem fazer conta de cabeça
40 Dias para Reorganizar Sua Vida Financeira
Um programa de 40 dias pra sair do vermelho com dignidade: 15 minutos por dia, fichas prontas e, de bônus, a Planilha das 8 Fichas: automática, ela faz as contas por você. Sem promessa de milagre e sem julgamento.
Quero começar meus 40 dias →Já conhece o método? Ir direto para o pagamento
Dívida não é defeito de caráter. É uma situação. E toda situação pode ser mudada com o passo certo. Vamos juntos?