Muitos aposentados e pensionistas olham o extrato do benefício e encontram uma sigla estranha: RMC ou RCC. Com ela, vem um desconto todo mês que parece não acabar nunca. Em muitos casos, a pessoa achou que estava fazendo um empréstimo comum e recebeu, na verdade, um cartão consignado. Aqui você entende o que são essas siglas, como cancelar e o que fazer se nunca pediu esse cartão.
O que significam RMC e RCC
| Sigla | Nome | O que é |
|---|---|---|
| RMC | Reserva de Margem Consignável | Parte do benefício reservada para o cartão de crédito consignado |
| RCC | Reserva de Cartão Consignado de Benefício | Parte reservada para o cartão consignado de benefício, que também dá saques e compras |
Cada um pode ocupar até 5% do benefício, além da margem do empréstimo consignado comum.
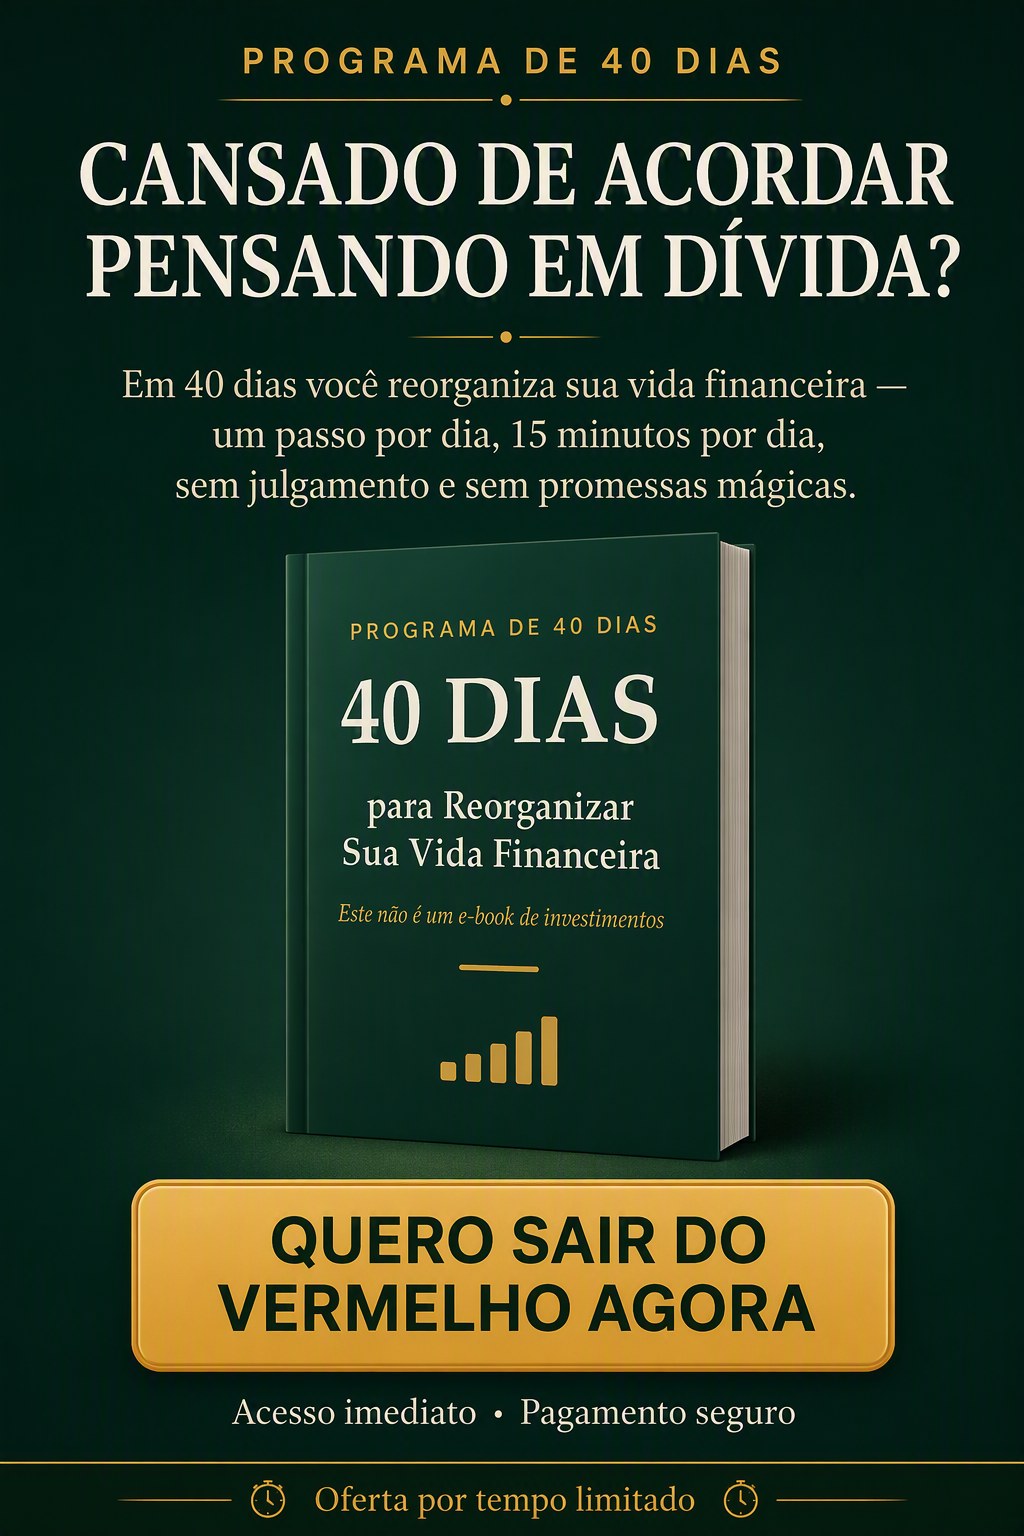
O 40 Dias para Reorganizar Sua Vida Financeira é um passo a passo de 15 minutos por dia pra sair do vermelho com dignidade, mesmo com renda apertada ou sem renda agora.
- Roteiros prontos pra negociar com 10 tipos de credor
- Planilha automática + 30 ideias de renda em 7 dias
- Garantia de 7 dias: não gostou, recebe o dinheiro de volta
Por que o desconto parece não acabar
No cartão consignado, o valor descontado todo mês costuma pagar só o mínimo da fatura. O resto da dívida continua rendendo juros. Se você fez um saque no cartão e só paga pelo desconto, a dívida pode durar anos, às vezes mais do que o valor que você recebeu.
Como cancelar o cartão consignado
- Descubra qual banco é. No aplicativo ou site Meu INSS, consulte o extrato de empréstimos. Ele mostra o banco, o tipo (RMC ou RCC) e o valor descontado. Também dá para pedir pelo telefone 135.
- Peça o saldo devedor total ao banco, por escrito, e o histórico de faturas.
- Solicite o cancelamento do cartão pelo atendimento do banco. Anote o protocolo.
- Quite ou parcele o saldo. O cartão só é encerrado de vez quando a dívida acaba. Peça uma proposta de quitação com desconto ou a transformação do saldo em parcelas fixas com prazo para terminar.
- Confirme a liberação da margem no Meu INSS depois da quitação.
E se eu nunca pedi esse cartão?
Se você queria um empréstimo comum e recebeu um cartão consignado sem entender, ou se nunca contratou nada:
- Reclame no banco e na ouvidoria, explicando que não houve contratação consciente.
- Registre no consumidor.gov.br, se o banco participar. A empresa tem prazo para responder.
- Procure o Procon ou a Defensoria Pública. Casos assim são comuns e a Justiça já analisou muitos deles.
- Guarde tudo: extratos, mensagens, nome de quem vendeu, data da ligação.
Se ficar comprovado que houve cobrança indevida, a lei do consumidor prevê a devolução em dobro do que foi pago a mais, com correção.
Cuidado com quem promete resolver por você
Existem empresas e “assessorias” que cobram caro para cancelar RMC, às vezes pedindo pagamento adiantado. O cancelamento pode ser pedido por você, de graça, no banco, e a ajuda jurídica gratuita existe na Defensoria Pública. Desconfie de quem pede senha do Meu INSS ou dinheiro antes de fazer qualquer coisa.
Perguntas rápidas
Posso cancelar o RMC a qualquer momento?
Você pode pedir o cancelamento quando quiser, mas o cartão só é encerrado depois de quitar o saldo.
O desconto da RMC é obrigatório para sempre?
Não. Quitado o saldo e cancelado o cartão, a reserva é liberada.
Como sei se tenho RMC?
Pelo extrato de empréstimos no Meu INSS ou pelo extrato de pagamento do benefício.
Conclusão
RMC e RCC não são um empréstimo comum: são cartões, e o desconto mensal muitas vezes só paga o mínimo. Descubra qual banco é, peça o saldo, negocie a quitação e bloqueie o benefício para novos empréstimos. E, se você nunca pediu esse cartão, reclame: você tem direitos.
O passo a passo para negociar
40 Dias para Reorganizar Sua Vida Financeira
Um programa de 40 dias pra sair do vermelho com dignidade: 15 minutos por dia, fichas prontas e, de bônus, os Scripts de Negociação: o que falar com 10 tipos de credor, palavra por palavra. Sem promessa de milagre e sem julgamento.
Quero começar meus 40 dias →Já conhece o método? Ir direto para o pagamento
Seu benefício é fruto de uma vida de trabalho. Protegê-lo é um direito seu.
Conteúdo educativo, não substitui orientação jurídica. Regras do consignado do INSS podem mudar; confira sempre no Meu INSS e no seu banco.
Quem escreve: Edvaldo. Já estive no vermelho, desviando de ligação de cobrança, e saí um passo por dia — organizando a casa e renegociando dívida por dívida. Aqui eu explico o que aprendi, em linguagem simples e sem promessa de milagre. Conheça minha história →
Conteúdo educativo. Não é recomendação individual de investimento; confirme regras e taxas nos canais oficiais antes de decidir.